
A cooptação dos bancos menores por outros de maior amplitude e os projetos de se economizar no custo operacional determinam o enxugamento que se observa
Durante solenidade promovida pela Câmara Municipal de Anápolis em homenagem aos bancários anapolinos, o presidente do Sindicato da categoria no Município, Odilar Barreto, na tribuna, lamentou a redução drástica de profissionais do setor nos últimos anos. Segundo ele, há algum tempo a Cidade contava mais de mil bancários e, atualmente, esse número se resume a pouco mais de 500. Anápolis, disse Odilar Barreto, já teve 26 bancos representados e, agora, são menos de dez. Em tom de desabafo, Barreto comentou que a classe dos bancários, na atualidade, é tratada como descartável. Lembrou que a cidade tem menos de 30 agências e nem todas têm atendimento presencial.
As colocações do líder classista anapolino refletem o que ocorre em termos nacionais. Tanto o número de agências, quanto o de colaboradores, têm diminuído no Brasil, em decorrência de diversos fatores. A realidade é que mesmo com o crescimento populacional das cidades e o aumento do capital em circulação, o enxugamento do sistema bancário é, cada vez, mais visível. Os números comprovam esta realidade, o que deixa muitas incertezas, principalmente para a massa trabalhadora do setor. As demissões têm ocorrido em velocidade surpreendente. Dados oficiais dão conta de que o número de agências bancárias no Brasil caiu 37% em dez anos e reduziu o total para pouco mais de 14 mil unidades ativas.
Motivos e reflexos
Dentre as explicações para esta nova realidade no setor bancário está o avanço digital. É que o uso de aplicativos e internet banking; PIX; cartões de débito e crédito, etc., tem substituído a ida física às agências para a maioria das transações. Outro fator apontado é a política de redução do custo operacional das agências físicas. É o caso das despesas com aluguel, lanches, material de limpeza e higiene, vigilância e funcionários. Isto, para aumentar a eficiência financeira. Os dados mostram que, mesmo com o fechamento de portas, grandes instituições mantêm alta lucratividade com operações remotas.
Na visão das liderança trabalhistas do setor bancário, o Brasil tem assistido a uma redução acelerada no número de agências, movimento que impacta, diretamente, o acesso da população a serviços financeiros. Estatística publicada no último mês de março, mostra que o total de unidades chegou a pouco mais de 14 mil em todo o País. Calculadamente foi desativado um terço do total de agência que existiam dez anos atrás. Segundo o levantamento, baseado em dados do Banco Central e do DIEESE (Departamento Intersindical de Estatística e Estudos Socioeconômicos), 638 municípios ficaram sem qualquer agência bancária desde 2015, o que resultou em seis milhões e novecentas mil pessoas desassistidas.
A realidade
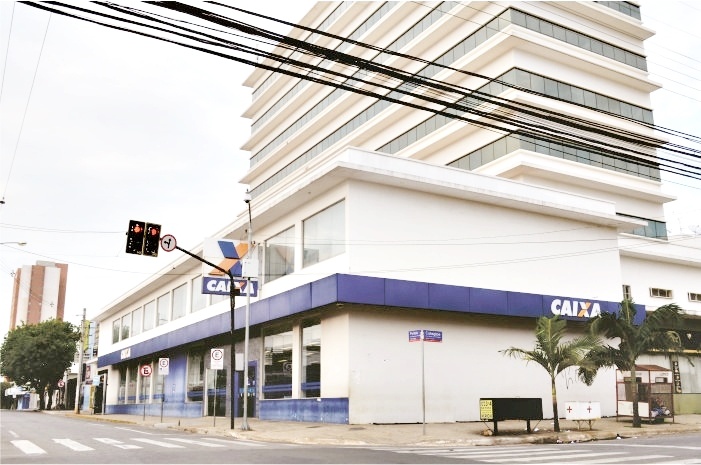
Os números revelaram, ainda, que, atualmente, 2.649 cidades brasileiras, o equivalente a 48% do total, não contam com atendimento presencial. Em termos populacionais, isso afeta 19 milhões e 700 mil brasileiros, ou 9% da população. O processo se intensificou nos últimos anos, impulsionado pela busca por lucros cada vez maiores no setor financeiro. Ao todo, quase seis mil agências tradicionais foram fechadas, enquanto os bancos passaram a investir em atendimento remoto e em unidades voltadas a públicos de maior renda. São apontados, também, os impactos urbanos desse processo. Com o encerramento das atividades, muitos imóveis antes ocupados por agências (geralmente grandes espaços comerciais) permanecem vazios por longos períodos, o que contribui para a degradação de áreas centrais e aumento do risco de vandalismo. Em algumas cidades, o poder público já estuda medidas para estimular a reocupação desses espaços. Outro ponto de destaque é a mudança no perfil do atendimento presencial. Em vez de ampliar o acesso, os bancos têm priorizado a abertura de unidades mais sofisticadas e especializadas, voltadas a clientes de alta renda e serviços mais lucrativos, como investimentos. Esse modelo restringe, ainda mais, o atendimento físico à parcela mais rica da população, e reforça as desigualdades no acesso ao sistema financeiro.