
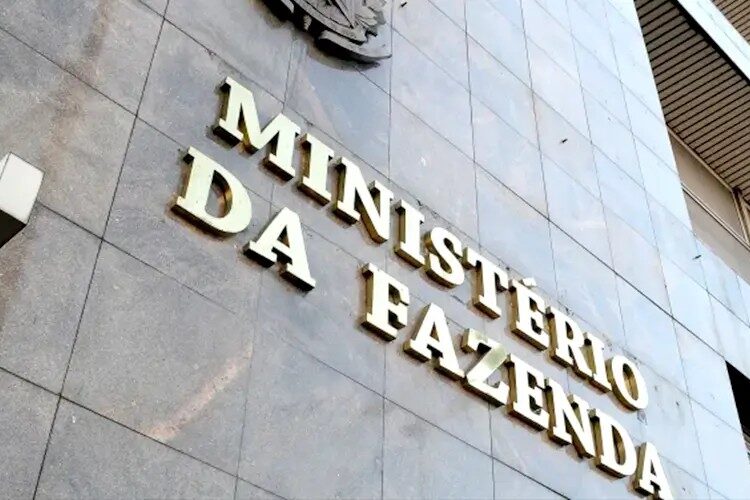

O Estado Invisível da Administração Tributária
PECFAZ, desvio funcional estrutural, proteção de dados e os limites constitucionais da reorganização administrativa na Receita Federal do Brasil
Durante décadas, milhões de brasileiros passaram pelas unidades da Receita Federal do Brasil acreditando estar diante apenas de “balcões de atendimento”, sistemas digitais ou rotinas burocráticas comuns da administração pública. O que poucos sabem é que, por trás do funcionamento diário da máquina tributária federal, existe uma estrutura histórica sustentada por servidores administrativos do chamado PECFAZ — Plano Especial de Cargos do Ministério da Fazenda — cuja realidade funcional vem sendo objeto de denúncias, notas técnicas, reuniões institucionais, manifestações administrativas, processos judiciais e representações dirigidas ao Executivo, Legislativo, Judiciário, Tribunal de Contas da União, Supremo Tribunal Federal, Ministério da Gestão e da Inovação em Serviços Públicos, Procuradoria-Geral da Fazenda Nacional e órgãos de controle interno.
A controvérsia não gira apenas em torno de questões administrativas.
O centro do debate envolve segurança institucional, proteção de dados, legalidade constitucional, eficiência da administração tributária e riscos decorrentes da manutenção de uma estrutura funcional fragmentada, envelhecida e historicamente marcada por situações de desvio funcional estrutural.
O problema não nasceu ontem.
Ele atravessa governos, reformas administrativas, reorganizações ministeriais e sucessivas mudanças internas da máquina fazendária brasileira.
A Constituição Federal de 1988 já reconhece, em seu artigo 37, inciso XXII, que as administrações tributárias da União, dos Estados, do Distrito Federal e dos Municípios são atividades essenciais ao funcionamento do Estado, exercidas por servidores de carreiras específicas, devendo atuar de forma integrada, inclusive com compartilhamento de cadastros e informações fiscais, na forma da lei.
Essa previsão constitucional demonstra que a administração tributária não pode ser enxergada apenas sob a ótica arrecadatória. Ela representa uma das engrenagens centrais da própria sustentação institucional da República, envolvendo arrecadação, controle, fiscalização, atendimento ao contribuinte, proteção de dados fiscais e funcionamento sistêmico do Estado brasileiro.
Dentro dessa estrutura, servidores administrativos passaram, ao longo das décadas, a exercer atividades essenciais de suporte técnico, documental, operacional, sistêmico e logístico indispensáveis ao funcionamento cotidiano da Receita Federal.
A própria evolução tecnológica e organizacional da administração tributária levou milhares desses servidores a atuarem diretamente em áreas sensíveis relacionadas ao atendimento ao contribuinte, tramitação de processos, suporte a sistemas informatizados, controle documental, gestão administrativa e operacionalização de fluxos institucionais.
A contradição apontada por diversos estudos, manifestações e ações judiciais está justamente no fato de que, embora a administração pública tenha se modernizado digitalmente, parte significativa da estrutura funcional permaneceu juridicamente fragmentada em cargos antigos, residuais e dispersos em múltiplos planos administrativos.
Na prática, o sistema evoluiu. A estrutura legal, não.
E essa ruptura passou a produzir consequências institucionais profundas.
Diversos processos judiciais passaram a discutir o chamado “desvio funcional estrutural”, situação em que servidores exercem, há décadas, atribuições complexas e indispensáveis sem que a estrutura normativa acompanhe a realidade administrativa consolidada.
O tema já chegou ao Tribunal de Contas da União, ao Supremo Tribunal Federal, ao Congresso Nacional, ao Ministério da Fazenda e ao Ministério da Gestão e da Inovação em Serviços Públicos, além de integrar notas técnicas, estudos institucionais e debates promovidos por entidades representativas de servidores.
A questão transcende interesses corporativos.
Ela alcança diretamente o contribuinte brasileiro.
Isso porque a Receita Federal opera hoje em ambiente altamente digitalizado, envolvendo acesso massivo a dados protegidos por sigilo fiscal, bancário e patrimonial, submetidos a rígidas regras constitucionais e legais previstas no Código Tributário Nacional, na Lei Complementar nº 105/2001 e na Lei Geral de Proteção de Dados — LGPD.
Especialistas alertam que a ausência de reorganização estrutural coerente pode gerar riscos institucionais silenciosos: fragilidade organizacional; indefinição funcional; sobreposição informal de atribuições; insegurança jurídica operacional; aumento da judicialização; vulnerabilidades relacionadas à governança de dados; e dificuldades crescentes de adequação plena à LGPD.
Nos bastidores institucionais, surgiram inúmeras tentativas de solução.
Foram realizadas reuniões técnicas, estudos de reorganização administrativa, propostas legislativas, notas técnicas, requerimentos administrativos, audiências e articulações políticas buscando racionalizar a estrutura do PECFAZ e adequá-la à realidade contemporânea da administração tributária.
Muitas dessas propostas defendem a transformação e consolidação dos inúmeros cargos fragmentados em estruturas administrativas mais coerentes, preservando escolaridade, identidade funcional, experiência acumulada e continuidade do serviço público.
O objetivo declarado não seria criar privilégios ou rupturas institucionais, mas corrigir uma distorção histórica consolidada ao longo de décadas.
Ainda assim, os impasses persistem.
Enquanto isso, os efeitos humanos e institucionais continuam crescendo.
Nos corredores administrativos da Receita Federal, fala-se cada vez mais sobre esgotamento emocional, invisibilidade funcional, perda de identidade institucional e um fenômeno silencioso que alguns servidores passaram a comparar ao chamado “burnout estrutural”.
Não se trata apenas do desgaste individual.
É um adoecimento institucional progressivo provocado pela desconexão entre realidade funcional e reconhecimento normativo.
Servidores que sustentam parte essencial da engrenagem administrativa relatam viver uma espécie de limbo organizacional: indispensáveis na prática, invisíveis na estrutura formal.
O paradoxo se torna ainda mais grave quando se observa que boa parte do funcionamento cotidiano do atendimento ao contribuinte depende justamente desses profissionais.
São eles que frequentemente mantêm o fluxo operacional organizando processos, alimentando sistemas, auxiliando fluxos digitais, apoiando atendimento presencial e remoto, operacionalizando controles, preservando cadeias documentais e garantindo continuidade administrativa em unidades espalhadas por todo o país.
O contribuinte raramente vê isso. Mas sente imediatamente quando o sistema falha.
A discussão envolvendo o PECFAZ deixou de ser apenas um debate interno de servidores públicos.
Ela passou a representar uma reflexão maior sobre eficiência do Estado, segurança institucional, proteção de dados, coerência administrativa, valorização da experiência pública acumulada e modernização responsável da administração tributária brasileira.
No fundo, a pergunta que ecoa há décadas dentro da estrutura fazendária talvez seja simples:
Como exigir excelência institucional de uma estrutura que ainda convive com fragmentações históricas não resolvidas?
O Brasil digitalizou sistemas. Automatizou processos. Criou inteligência artificial. Expandiu o atendimento eletrônico. Fortaleceu a proteção de dados.
Mas talvez ainda não tenha enfrentado completamente o principal desafio: harmonizar a estrutura humana da administração pública com a realidade concreta do serviço que ela já presta há décadas.
E é justamente atrás das telas, dos sistemas e do atendimento ao contribuinte que essa história silenciosa continua acontecendo todos os dias.
Junte-se aos grupos de WhatsApp do Portal CONTEXTO e fique por dentro das principais notícias de Anápolis e região. Clique aqui.